Cómo calcular el punto de equilibrio en tu pyme: guía práctica para no perder plata
Calculá el margen por unidad, las unidades y las ventas para cubrir tus costos fijos. Herramienta local con importes propios, fórmula y ejemplos hipotéticos.
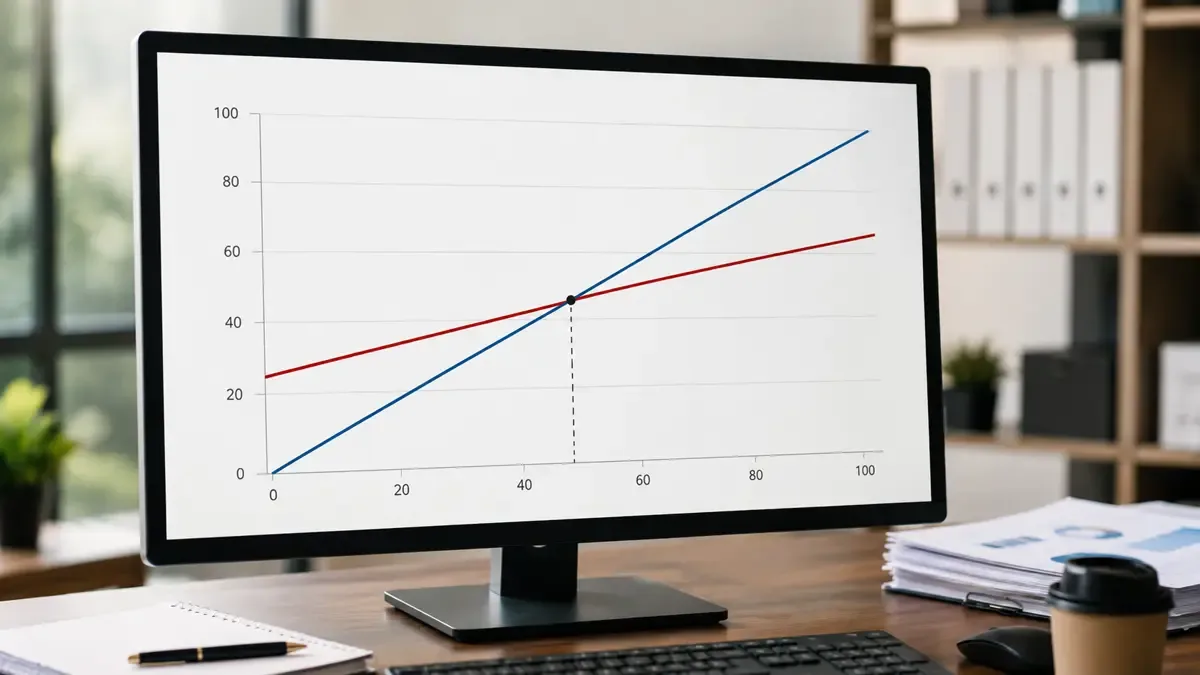
El punto de equilibrio estima cuántas unidades necesitás vender para cubrir los costos fijos de un período con el margen que deja cada unidad. El resultado depende de los importes y supuestos que ingreses: no es una meta universal ni una garantía de rentabilidad.
La fórmula del punto de equilibrio
Corrección — 1 de octubre de 2026: reemplazamos los casos anteriores, cuyos datos no tenían respaldo documentado, por ejemplos hipotéticos identificados como tales. Las cifras de ejemplo no representan precios ni costos observados en el mercado.
Primero calculá el margen de contribución por unidad:
Margen unitario = precio de venta por unidad − costo variable por unidad
Después dividí los costos fijos del período por ese margen:
Unidades de equilibrio = costos fijos ÷ margen unitario
Esta calculadora trata las unidades como enteras y redondea el resultado hacia arriba al siguiente número entero. Si tu actividad vende cantidades fraccionadas —por ejemplo, horas o metros— definí primero una unidad base que coincida con tu forma de vender y medir costos. El redondeo es una decisión de este modelo, no una regla general sobre productos o servicios.
Qué datos incluir
- Costos fijos: gastos del período que no cambian directamente con las unidades vendidas. Si tenés un importe trimestral o anual, convertílo al mismo período que vas a analizar.
- Precio por unidad: el precio que suponés cobrar por cada producto o servicio.
- Costo variable por unidad: costos que aumentan con cada unidad, según tu propio criterio de clasificación. Incluí comisiones u otros costos variables si corresponden a tu caso.
Usá importes comparables, en la misma moneda y período. Si los costos fijos son mensuales, el resultado representa las unidades que cubrirían esos costos en un mes bajo los supuestos ingresados.
Calculá con tus propios importes
La siguiente herramienta calcula un único producto o servicio. Los importes no se guardan ni se envían: el cálculo ocurre en este navegador. Si el sitio tiene medición habilitada, puede enviar un evento de uso sin los valores ingresados.
Calculadora de punto de equilibrio
Margen de contribución por unidad:
Unidades para cubrir los costos fijos:
Ventas estimadas a ese nivel:
Ejemplos con cifras hipotéticas
Los siguientes importes son inventados para ilustrar la operación; no describen precios ni costos típicos de una actividad.
- Ejemplo 1: con $450.000 de costos fijos en el período, un precio de $15.000 y un costo variable de $6.000 por unidad, el margen unitario es $9.000. El cálculo da 50 unidades y ventas estimadas de $750.000 para cubrir esos costos fijos.
- Ejemplo 2: con $100.000 de costos fijos y un margen unitario de $3.000, la división da 33,33 unidades. Se necesitan 34 unidades completas; a un precio supuesto de $5.000, las ventas estimadas serían $170.000.
Cómo leer el resultado y sus límites
La herramienta sólo calcula unidades cuando el margen unitario es positivo. Si el margen es cero o negativo, se abstiene de calcular y explica el motivo; no presenta un número de unidades como si fuera un umbral útil. Revisá la clasificación de costos, el precio, el período y la unidad que ingresaste.
El cálculo supone un solo producto o servicio, precio y costos unitarios constantes, y costos fijos del mismo período. No incorpora impuestos, descuentos, mezcla de productos, capacidad máxima, cambios de precios, financiación ni costos que no hayas incluido. Si vendés varios productos con márgenes distintos, este resultado simple no modela esa combinación.
Para estimar movimientos mensuales de cobros y pagos con tus propios supuestos, consultá también nuestro plan de caja de 12 meses. El punto de equilibrio compara ingresos y costos según los importes ingresados; el flujo de caja ordena entradas y salidas de dinero por período. Ninguno reemplaza la contabilidad ni una evaluación profesional para una decisión financiera.
Fuente de la fórmula
La fórmula de unidades —costos fijos divididos por la diferencia entre precio y costo variable unitario— aparece en la guía Break-even point de la Administración de Pequeñas Empresas de Estados Unidos (SBA). La referencia respalda la relación matemática; no representa reglas contables o fiscales de Argentina.