Cómo usar el margen de contribución para decidir qué vender en tu pyme
Entendé el concepto de margen de contribución y su cálculo práctico para priorizar productos o servicios que realmente cubran costos variables y aporten a los fijos en una empresa argentina.
El margen de contribución es una herramienta clave para entender cuánto dinero queda de cada venta después de restar los costos que varían directamente con la producción o la prestación del servicio. A diferencia del margen bruto, que suele incluir más conceptos, este indicador se centra solo en los costos variables y sirve para tomar decisiones concretas sobre qué ofrecer, a qué precio y en qué volúmenes.
En una pyme argentina típica, los costos variables incluyen materia prima, insumos que se consumen por unidad, comisiones por venta, fletes directos y mano de obra que se paga por pieza producida o hora trabajada en un pedido específico. Los costos fijos, en cambio, son alquiler, sueldos de personal administrativo, seguros y servicios básicos que se pagan independientemente de cuánto se venda.
Cálculo paso a paso
Para calcularlo seguí esta fórmula simple:
Margen de contribución = Precio de venta - Costos variables por unidad
Luego, para expresarlo en porcentaje:
Margen de contribución (%) = (Margen de contribución / Precio de venta) × 100
Supongamos un fabricante hipotético de envases plásticos en Buenos Aires. Un bidón de 20 litros se vende a $4.500. Los costos variables por unidad son: $1.200 de resina, $350 de etiqueta y $180 de flete directo. El margen de contribución por unidad es $4.500 - $1.730 = $2.770. En porcentaje: ($2.770 / $4.500) × 100 = 61,5 %. Esto significa que cada bidón vendido aporta $2.770 para cubrir los costos fijos y generar ganancia.
Si el mismo fabricante tiene otro producto, una botella de 1 litro que se vende a $650 con costos variables de $420, su margen de contribución es solo $230 (35,4 %). Aunque parezca que genera ventas, su aporte real es mucho menor.
Decisiones prácticas con este indicador
Una vez calculado para cada línea de productos, podés usarlo para:
- Priorizar la venta de aquellos ítems con mayor margen de contribución cuando el tiempo de producción o el espacio en góndola es limitado.
- Definir precios mínimos por debajo de los cuales no conviene aceptar pedidos.
- Evaluar si agregar un nuevo producto o servicio realmente mejora la caja o solo aumenta volumen sin cubrir los fijos.
- Decidir descuentos: un 10 % de rebaja en el bidón reduce el margen a $2.320, todavía positivo. En la botella, el mismo descuento lo llevaría a $165, lo que puede no compensar el esfuerzo.
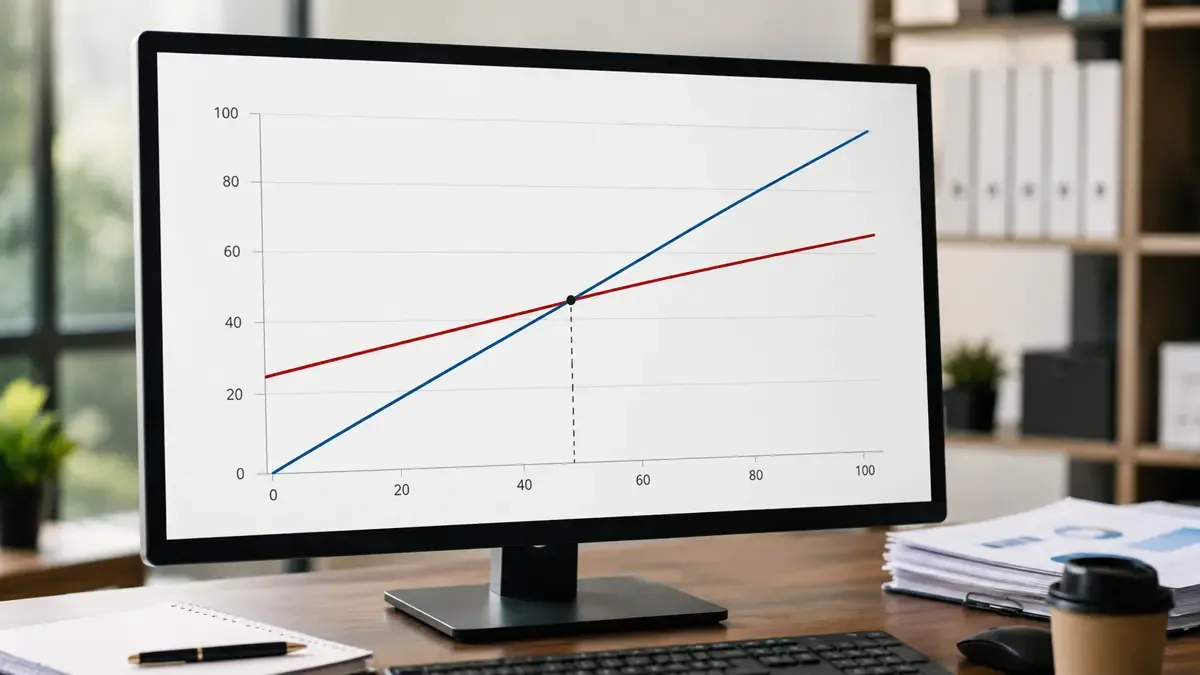
El punto de equilibrio se alcanza cuando la suma de todos los márgenes de contribución cubre exactamente los costos fijos. Por eso, conocer el margen por producto permite calcular con mayor precisión cuántas unidades necesitás vender para no perder plata. Podés consultar nuestra guía existente sobre punto de equilibrio para profundizar en esa relación.
Checklist para aplicar en tu pyme
- Listá todos los productos o servicios que ofrecés.
- Identificá y sumá los costos variables reales por unidad (usá facturas de los últimos tres meses).
- Calculá el margen de contribución en pesos y en porcentaje para cada uno.
- Ordená de mayor a menor margen porcentual.
- Analizá qué porcentaje de tus ventas actuales corresponde a los tres productos con mayor margen.
- Definí acciones: aumentar promoción de los top 3, revisar precios de los que están por debajo del 30 % o eliminarlos si no tienen valor estratégico.
Este enfoque ayuda a mejorar la caja sin necesidad de aumentar drásticamente el volumen total. Muchas pymes argentinas descubren que el 20 % de sus referencias genera el 80 % del aporte a los costos fijos. Enfocarse en ellas libera recursos y reduce presión sobre los pagos fijos mensuales.
Recordá que los costos variables pueden cambiar por inflación, variaciones en el tipo de cambio o aumentos de proveedores. Por eso conviene actualizar el cálculo al menos cada trimestre. Separar claramente caja de rentabilidad es clave: un producto con buen margen de contribución mejora la liquidez inmediata, aunque la rentabilidad neta recién se vea después de cubrir todos los fijos.
El primer paso accionable es tomar tu última tanda de facturas de venta y costos de los últimos 30 días, elegir los cinco productos más vendidos y calcular su margen de contribución hoy. Medí luego qué porcentaje del total de aportes a costos fijos representan esos cinco ítems. Si superan el 60 %, estás en buen camino; si no, ya tenés una lista clara de qué revisar primero.