Monotributo vs Responsable Inscripto: cómo afecta realmente tu caja y margen operativo
Analizamos el impacto concreto de cada régimen en los flujos de efectivo, costos fijos y punto de equilibrio de una pyme argentina. Guía práctica con pasos y checklists para decidir según tu operación real.
Elegir entre monotributo y responsable inscripto no es solo una cuestión de cuántos impuestos pagás al final del año. La decisión modifica directamente cuándo entra y sale el dinero de tu cuenta, cuánto tenés que reservar para pagos trimestrales y cómo impacta eso en tu capacidad de cubrir costos fijos todos los meses.
En una pyme argentina típica que factura servicios o productos a otras empresas, el régimen impositivo determina el nivel de IVA que recuperás, los plazos de pago de obligaciones y la posibilidad de emitir facturas sin límite que te permitan crecer sin cambiar de categoría cada pocos meses.
Cómo impacta cada régimen en tu caja diaria
El monotributo unifica varios impuestos en un pago mensual fijo. Eso genera previsibilidad: sabés exactamente cuánto debés girar entre el 1 y el 20 de cada mes. Sin embargo, al no discriminar IVA en tus facturas de manera plena, perdés la posibilidad de recuperar crédito fiscal de tus compras. Si tus proveedores te cobran IVA, ese monto se convierte en un costo neto que reduce tu margen bruto.
En cambio, como responsable inscripto facturás con IVA discriminado. Eso te permite computar crédito fiscal contra el débito fiscal generado por tus ventas. El resultado es que, en muchos casos, el pago de IVA a la AFIP se reduce o incluso genera saldo a favor. Pero el flujo cambia: debés presentar declaraciones juradas mensuales o bimestrales y pagar dentro de plazos estrictos, lo que exige mayor organización administrativa y reserva de fondos.
El efecto en el punto de equilibrio y los costos fijos
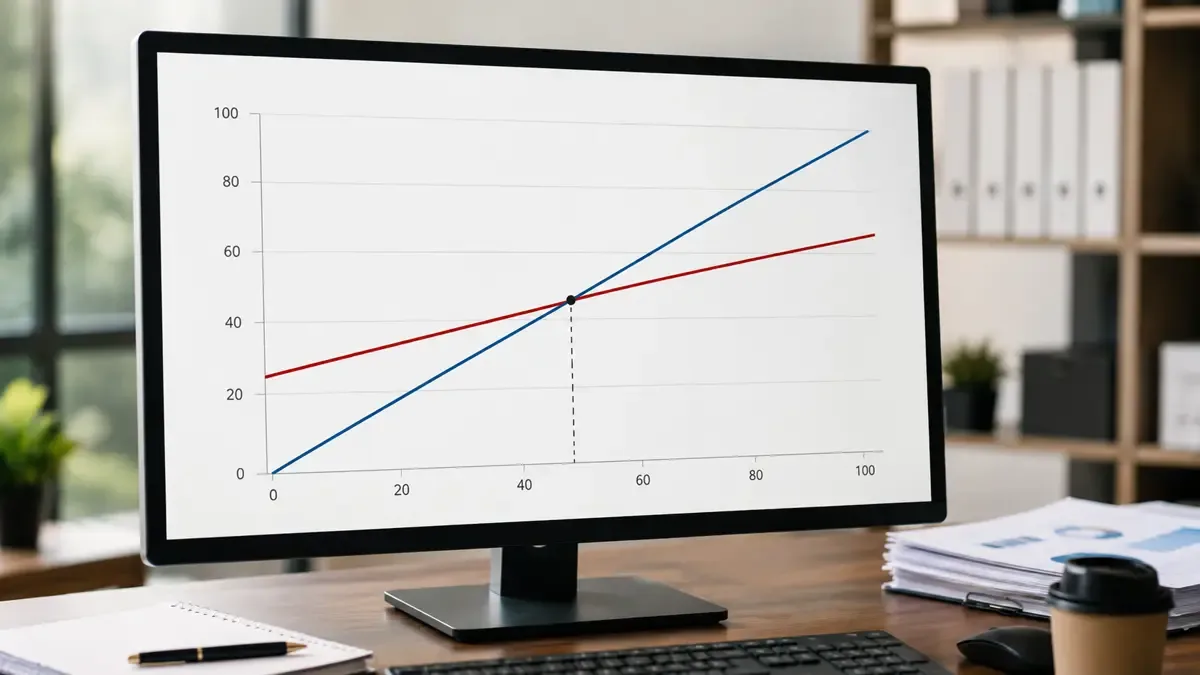
Tu punto de equilibrio (el nivel de ventas necesario para cubrir todos los costos) se mueve según el régimen. En monotributo, los costos impositivos son fijos, lo que facilita el cálculo: sumás alquiler, sueldos, servicios y la cuota mensual, y dividís por tu margen de contribución. Eso te da un umbral claro de facturación mínima mensual.
Como responsable inscripto, los impuestos son variables (IVA, Ganancias, aportes). Esto hace que el punto de equilibrio dependa de tu nivel de rentabilidad. Si tu margen bruto es bajo, el peso de las contribuciones y el impuesto a las ganancias puede elevar el umbral de facturación necesario para no perder plata. Por eso es clave separar claramente caja de rentabilidad: una cosa es tener saldo positivo en el banco y otra muy distinta es terminar el año con ganancia neta después de todos los impuestos.
Checklist para evaluar qué régimen te conviene según tu operación
Antes de decidir o recategorizar, respondé estas preguntas operativas:
- ¿Qué porcentaje de tus compras te genera crédito de IVA recuperable?
- ¿Tus clientes son mayoritariamente monotributistas, responsables inscriptos o consumidores finales?
- ¿Tu facturación proyectada para los próximos 12 meses supera consistentemente el tope de la categoría H de monotributo?
- ¿Tenés capacidad administrativa para cumplir con declaraciones mensuales y recibo de sueldos?
- ¿Necesitás emitir facturas por montos altos sin límite de categoría?
Si más de tres respuestas apuntan a volúmenes altos, clientes empresas y necesidad de recuperar IVA, el responsable inscripto suele generar mejor flujo neto a mediano plazo. Si tus ventas son irregulares y querés simplicidad, el monotributo mantiene la caja más estable en el corto plazo.
Pasos concretos para tomar la decisión este mes
-
Armá un cuadro de proyección de ingresos y egresos para los próximos seis meses bajo ambos regímenes. Usá tus números reales de ventas promedio y costos fijos.
-
Calculá el IVA neto que pagarías o recuperarías como responsable inscripto. Tomá los últimos tres meses de compras y ventas y aplicá las alícuotas vigentes.
-
Determiná tu punto de equilibrio en cada escenario. Incluí la cuota de monotributo como costo fijo o los aportes y Ganancias estimados como variables.
-
Revisá si tu actividad actual te permite deducir gastos reales. En responsable inscripto podés restar más ítems de tu base imponible, lo que suele mejorar el resultado neto.
-
Consultá el simulador oficial de la AFIP con tus datos proyectados. Anotá los resultados en una hoja de cálculo simple para comparar mes a mes.
El primer paso accionable es armar esa proyección de caja de seis meses. Medí el resultado por la variación en tu saldo bancario promedio y por el margen neto después de impuestos. Si el responsable inscripto mejora ambos indicadores sin complicar tu operación mensual, esa será la opción que preserve tu liquidez.
Recordá que los topes de facturación y los valores de cuota se actualizan periódicamente. Lo importante es volver a correr estos números cada vez que tu facturación se acerque al límite o que cambien significativamente tus costos fijos o tu mix de clientes.