Cómo armar un plan de negocios que realmente sirva para gestionar tu pyme
Una guía práctica y actualizada para dueños de pymes argentinas que necesitan un documento vivo, enfocado en caja, costos y decisiones operativas en lugar de un PDF decorativo para inversores.
Armar un plan de negocios no es un ejercicio de redacción para impresionar bancos. Para una pyme argentina en 2026, el documento debe ser una herramienta de gestión que ayude a tomar decisiones semanales sobre cobros, pagos, costos variables y punto de equilibrio.
La diferencia clave está en separar claramente la rentabilidad contable del movimiento real de caja. Muchos planes fallan porque mezclan ambos conceptos y terminan generando sorpresas desagradables a fin de mes. En este artículo desarrollamos una estructura concreta, pensada para empresas de hasta 50 empleados que operan en contextos de inflación y regulaciones cambiantes.
Paso 1: Definir el problema que resolvés y para quién
Empezá por escribir en una sola página qué necesidad concreta cubre tu producto o servicio. Evitá descripciones genéricas como "ofrecemos soluciones integrales". En cambio, detallá: qué dolor o ineficiencia tiene tu cliente típico, cómo lo resuelve tu propuesta y por qué tu forma de hacerlo es distinta a la competencia local.
Para una pyme de servicios, esto puede traducirse en un checklist:
- ¿Quién es el cliente objetivo (rubro, tamaño, zona geográfica)?
- ¿Qué métrica usa el cliente para decidir comprar?
- ¿Cuál es el principal competidor directo en su zona?
Este ejercicio evita que el resto del plan se construya sobre supuestos vagos.
Paso 2: Construir el modelo de ingresos realista
Acá es donde más se desvían los planes tradicionales. En lugar de proyectar ventas anuales en una sola línea, desglosá por canal y por producto o servicio. Incluí supuestos explícitos sobre precio, volumen mensual y forma de cobro (contado, 30 días, cheque diferido).
Un formato útil es armar una tabla simple con columnas para: canal, precio promedio, unidades esperadas por mes, % de cobro en el mismo mes, y resultado en caja neta. Esto permite ver rápidamente si el mix de ventas genera suficiente efectivo para cubrir los pagos fijos.
Recordá que en Argentina la estacionalidad y los plazos de pago suelen ser más determinantes que el margen bruto. Un ejemplo hipotético: una distribuidora que vende 60% a cuenta corriente de 45 días necesita compensar ese retraso con un 30% de ventas de contado o con adelantos.
Paso 3: Mapear todos los costos con criterio de caja
Dividí los costos en tres categorías claras: fijos (que se pagan aunque no vendas), variables (que se activan con la venta) e inversiones de una sola vez. Para cada uno indicá la periodicidad real de pago: algunos impuestos se pagan mensualmente, otros cada dos meses, los sueldos son mensuales pero con aportes trimestrales.
Usá el concepto de "salida de caja" en lugar de "gasto contable". Un alquiler de $800.000 pagadero por trimestre representa una salida de $2.400.000 cada 90 días, lo que cambia completamente el perfil de caja mensual. Esta distinción es fundamental para evitar quedar sin fondos aunque la cuenta de resultados luzca positiva.
Paso 4: Calcular el punto de equilibrio en términos de caja
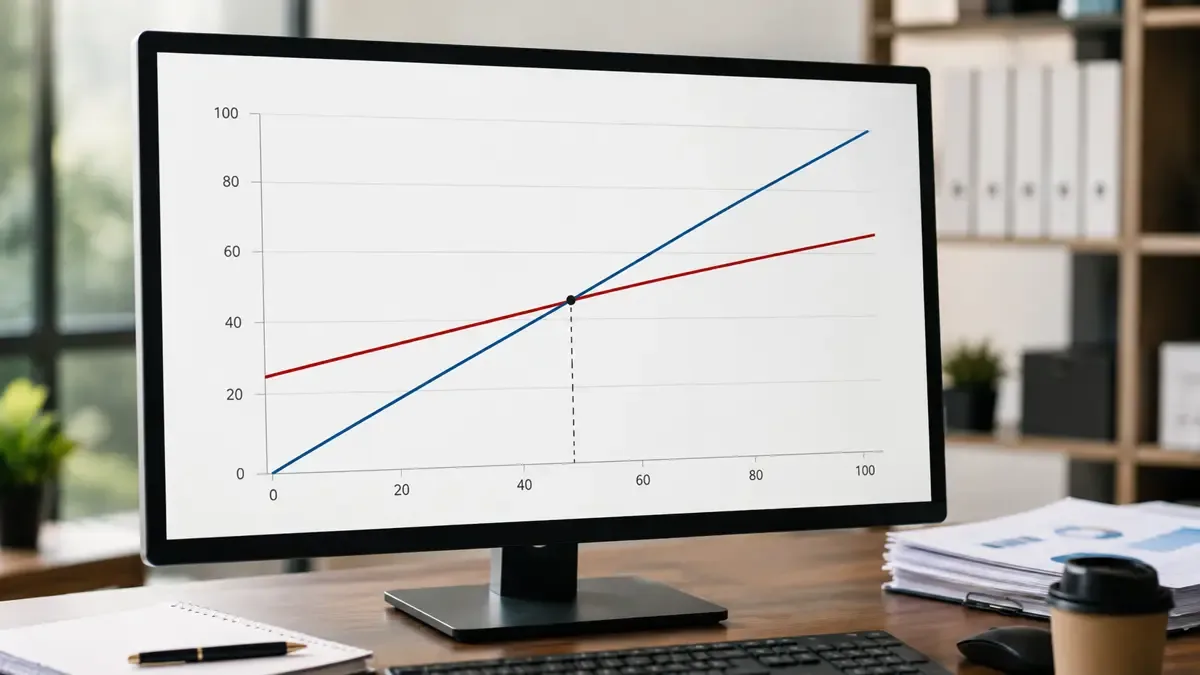
Más allá del punto de equilibrio clásico (donde ingresos igualan costos), calculá el punto de equilibrio de caja: cuántas ventas necesitás para que las entradas de efectivo superen las salidas en un mes típico. Este número es el que realmente te permite dormir tranquilo.
La fórmula básica es: costos fijos mensuales ÷ (precio de venta - costo variable por unidad) ajustado por el % de cobro inmediato. Siempre declaramos los supuestos: este cálculo supone que los proveedores dan los mismos plazos que tus clientes, algo que rara vez ocurre y debe ajustarse según tu realidad.
Paso 5: Diseñar el cronograma de acciones y responsables
Un plan sin dueños y fechas concretas es solo un deseo. Creá una tabla con tres columnas: qué hay que hacer, quién es responsable y para cuándo (fecha exacta). Limitate a las 8-10 acciones más importantes de los próximos 6 meses. Incluí hitos de ventas, lanzamiento de nuevos productos, revisión de costos y acciones de cobro.
Para pymes, es útil agregar una columna de "indicador de seguimiento". Por ejemplo: "revisar margen por cliente cada 15 del mes" o "controlar días de cuentas por cobrar semanalmente".
Paso 6: Armar el resumen ejecutivo al final
Aunque parezca contraintuitivo, redactá el resumen ejecutivo una vez que tengas todos los números y acciones. Este apartado de una página debe incluir: qué hace la empresa, cuál es el monto de ventas necesario para cubrir caja, cuáles son los tres riesgos principales y qué capital o financiamiento se necesita (si corresponde).
Mantener el plan vivo
El mayor error es guardar el documento en un cajón. Programá una revisión trimestral donde compares lo proyectado versus lo real en ventas, cobros y costos. Ajustá los supuestos y actualizá las acciones. De esta forma el plan se convierte en un instrumento de gestión mensual y no en un requisito administrativo.
Cuando el contexto cambia (nueva regulación, salto inflacionario, modificación en plazos de pago de clientes), actualizá solamente las secciones afectadas en lugar de rehacer todo. Esto ahorra tiempo y mantiene el foco en lo operativo.
Esta aproximación prioriza la utilidad sobre la estética. Un plan de 12 a 18 páginas con tablas claras y supuestos explícitos vale más que un documento de 40 páginas lleno de gráficos sin respaldo. El objetivo es que cualquier integrante del equipo pueda abrirlo y entender en 10 minutos qué números hay que mirar esta semana para que la empresa no se quede sin fondos.