Cómo armar un plan de negocios paso a paso para pymes argentinas
Guía práctica con los números y requisitos concretos que un gestor necesita para construir un plan de negocios sólido, con foco en financiamiento, costos locales y proyecciones verificables.
Elaborar un plan de negocios no es un ejercicio académico: es la herramienta que permite a una pyme argentina acceder a crédito, justificar subsidios o simplemente decidir si una idea es viable antes de invertir los primeros pesos.
Desde la Licenciatura en Economía y mi trabajo con cámaras empresarias, he visto decenas de planes que se rechazan por falta de datos duros o por proyecciones irreales. A continuación detallo un proceso concreto, actualizado a las condiciones de costos, tasas y normativa vigente en 2026, pensado para que un gerente o dueño pueda aplicarlo directamente.
1. Definir el resumen ejecutivo (Executive Summary)
Este apartado se escribe al final pero va al principio. Debe resumir en una página el negocio, el monto que se necesita, para qué y cómo se devolverá. Incluí siempre: monto solicitado, tasa de interés esperada (comparada con la tasa de política monetaria del BCRA), plazo de devolución y punto de equilibrio proyectado.
2. Descripción del negocio y análisis de mercado
Describí qué problema resuelve tu producto o servicio. Luego, cuantificá el mercado total abordable (TAM), el segmento servible (SAM) y el que realmente capturarás (SOM). Usá datos del INDEC, informes de la Secretaría de Comercio o estudios sectoriales de cámaras. Por ejemplo, si vendés insumos plásticos, indicá la evolución del índice de producción industrial del INDEC del último trimestre disponible.
Evitá frases como “el mercado es enorme”. Reemplazalas por: “Según datos del INDEC de junio 2026, el consumo interno de envases plásticos creció 4,2% interanual”.
3. Análisis de competidores y ventaja competitiva
Elaborá una tabla comparativa con al menos tres competidores directos. Columnas obligatorias: precio unitario, participación de mercado estimada, fortalezas y debilidades. Tu ventaja debe traducirse en números: “Nuestro costo variable es 18% inferior por compra directa al proveedor importador”.
4. Plan de marketing y ventas
Definí canales de venta (e-commerce, distribuidores, ventas directas) y costo de adquisición de cliente (CAC). En Argentina 2026, incluí el impacto del impuesto PAIS y las retenciones si importás insumos. Establecé objetivos mensuales de facturación y la inversión publicitaria necesaria, siempre con fuente (Google Ads, Meta Ads o costos de impresión locales).
5. Estructura organizativa y equipo
Listá los puestos clave, sueldo bruto aproximado (incluyendo aportes del 27,5% según AFIP 2026) y si son empleados o monotributistas. Una pyme de hasta 15 empleados suele encajar en la categoría de microempresa según la resolución 340/2022 de la Secretaría de la Pequeña y Mediana Empresa.
6. Plan operativo
Describí el proceso productivo o de prestación de servicio. Incluí capacidad instalada, costo fijo mensual de alquiler (actualizado por índice de contratos locativos), servicios y mantenimiento. Si aplicás para líneas de crédito del Banco Nación o BICE, este apartado debe demostrar que el proyecto genera empleo genuino.
7. Proyecciones financieras: el corazón del plan
Este es el punto donde más planes fallan. Prepará obligatoriamente:
- Estado de resultados proyectado a 3 años (mensual el primer año, trimestral después)
- Flujo de caja proyectado (cash flow)
- Balance general proyectado
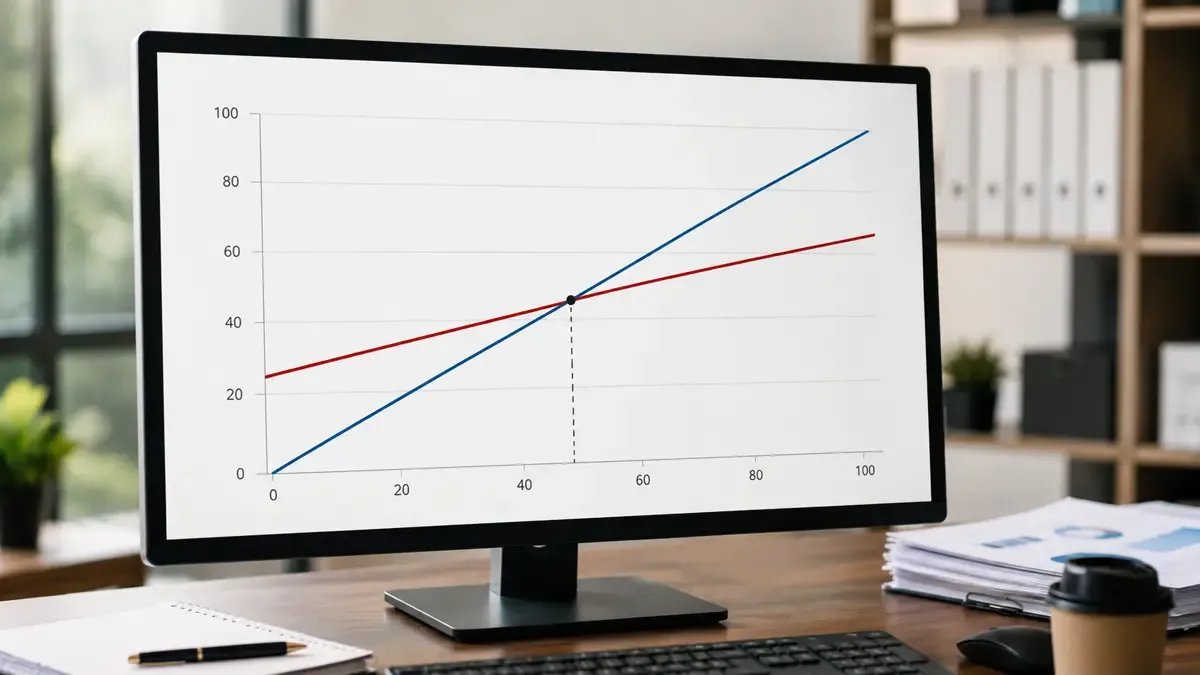
- Punto de equilibrio (en unidades y en pesos)
- VAN y TIR del proyecto
Usá tasas de descuento que reflejen la realidad: en septiembre 2026, una pyme paga en promedio 48% TNA en líneas productivas según el relevamiento del BCRA. Nunca proyectes inflación por debajo de las expectativas de mercado del REM del Banco Central.
Incluí sensibilidad: qué pasa si el dólar oficial sube 15% más que lo proyectado o si los costos energéticos aumentan 22% como ocurrió en el último ajuste tarifario.
8. Requerimiento de financiamiento y uso de fondos
Especificá exactamente cuánto dinero necesitás, en qué lo vas a gastar (capex, capital de trabajo, marketing) y el calendario de desembolsos. Si pedís un crédito, incluí el cuadro de amortización con tasa, TEA, TNA y sistema francés o alemán según corresponda.
9. Análisis de riesgos y mitigación
Listá al menos cinco riesgos (cambiario, normativo, de demanda, crediticio, operativo) y para cada uno una acción concreta de mitigación. Los bancos y organismos de fomento lo piden de manera explícita.
10. Anexos y documentación respaldatoria
Prepará balances de los últimos dos ejercicios certificados, constancia de CUIT, inscripción en AFIP, certificados de deudas, cotizaciones de proveedores y estudios de mercado citados. Todo debe estar fechado y firmado.
Lectura práctica para una pyme Con este esquema, un fabricante de muebles del Gran Buenos Aires puede preparar un plan que le permita acceder a la línea de crédito a tasa subsidiada del Banco Nación (actualmente en torno al 32% TNA para mipymes). El tiempo promedio de elaboración es de 25 a 35 horas si ya tenés los números de costos actualizados. Lo más importante no es que el documento quede bonito: es que los números sean consistentes y defendibles ante un analista crediticio.
Revisá el plan cada seis meses. Las condiciones macroeconómicas argentinas cambian rápido; un plan que no se actualiza pierde utilidad como herramienta de gestión.