Cómo puede una SGR ayudar a financiar a una pyme: requisitos y pasos
Qué respalda una Sociedad de Garantía Recíproca, qué documentación pide la guía oficial y cómo comparar comisión, contragarantía y costo del crédito.
Actualizado: 11 de octubre de 2026.
Una SGR analiza a la empresa y, si la acepta, puede emitir una garantía para respaldar un crédito, cheque, pagaré u otra operación. Esa garantía puede facilitar el acceso al financiamiento, pero no elimina la deuda ni obliga al banco o inversor a aprobarla. La guía oficial exige contar con Certificado MiPyME vigente y contactar directamente a una SGR habilitada.
Qué aporta y qué no
| La SGR puede… | La garantía no significa… |
|---|---|
| Respaldar a la pyme frente a una entidad financiera, el mercado, un organismo público o un proveedor | Que el crédito quede subsidiado o sea gratuito |
| Mejorar la posibilidad de presentar una operación con respaldo | Que la aprobación esté asegurada |
| Recibir documentación societaria y contable, incluso mediante LUFE cuando corresponda | Que la SGR reemplace el análisis del prestamista o la capacidad de pago de la empresa |
La función de respaldo y las condiciones generales están explicadas en el trámite oficial para obtener una garantía SGR. Comisiones, contragarantías, plazos y criterios concretos dependen de cada entidad y operación: pedí el detalle por escrito.
Pasos para pedir una garantía
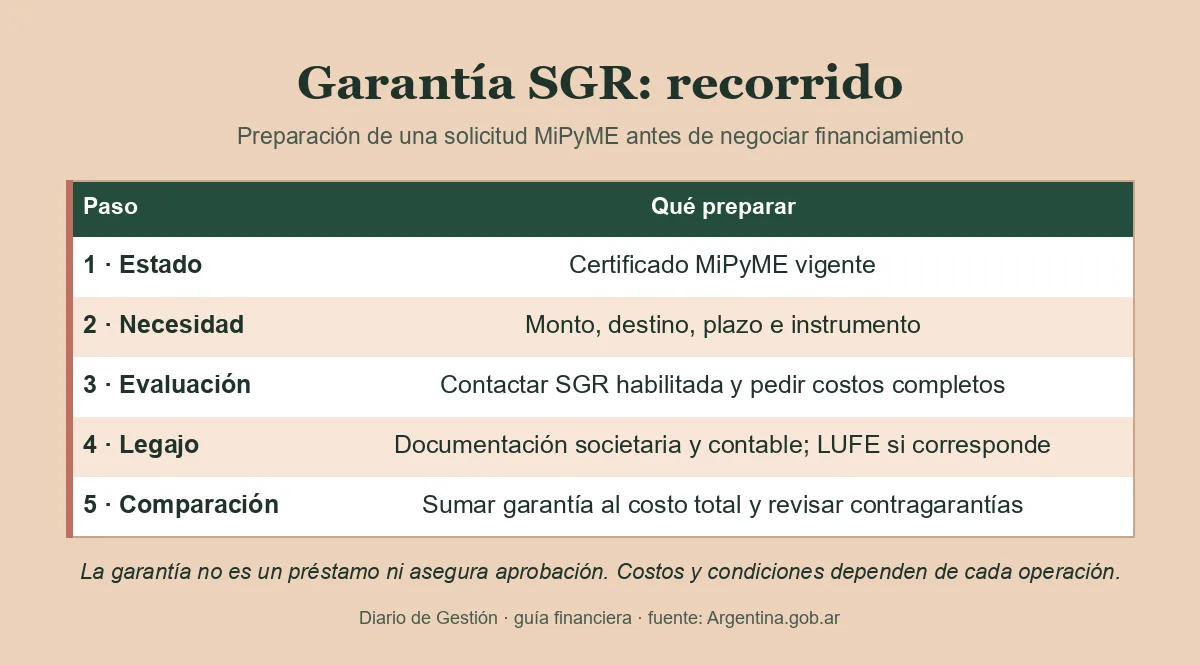
- Revisá el Certificado MiPyME. La página oficial lo incluye entre los requisitos. Consultá su vigencia antes de iniciar el expediente.
- Definí para qué necesitás el respaldo. Prepará monto, destino, plazo, flujo de fondos y el instrumento que te ofrece el banco, proveedor o mercado.
- Contactá una SGR habilitada. Compará al menos dos propuestas si es posible; pedí costo de otorgamiento, mantenimiento, garantías adicionales, causales de ejecución y condiciones de salida.
- Ordená la documentación. La guía nacional menciona documentación societaria y contable. El Legajo Único Financiero y Económico (LUFE) centraliza información de MiPyMEs con certificado vigente; el intercambio con terceros requiere consentimiento de la empresa.
- Evaluá la propuesta completa. Sumá el costo de la SGR al costo financiero de la operación y compará cuota, moneda, plazo, tasa, gastos y riesgos con otras alternativas.
- Presentá la garantía al financiador. La emisión de la garantía es una etapa; la aprobación final y el desembolso dependen también de la entidad que otorga el crédito.
Documentos y costos que conviene preguntar
El trámite nacional menciona Certificado MiPyME y documentación societaria y contable. No publica un checklist universal ni un arancel único. Antes de avanzar, pedí a la SGR seleccionada su lista vigente y confirmá: estados contables aceptados, declaraciones fiscales, documentación de socios, contragarantía, comisión, gastos, renovación y qué ocurre ante mora.
Fuentes primarias: Argentina.gob.ar — Obtener una garantía SGR; contactos de SGR; LUFE, consultadas el 11/10/2026.
Preguntas frecuentes
¿Una SGR presta dinero?
La SGR emite una garantía que respalda a la empresa ante un financiador; el préstamo o instrumento lo otorga o negocia otra entidad.
¿La garantía asegura que me aprueben el crédito?
No. La entidad financiadora conserva su propio análisis y decisión.
¿Qué necesito para empezar?
La guía nacional pide Certificado MiPyME vigente y documentación societaria y contable. La lista concreta la define cada SGR.
¿LUFE comparte mis datos automáticamente?
No. La información puede compartirse con terceros solo con consentimiento expreso de la MiPyME, según la página oficial de LUFE.
Información vigente al 11 de octubre de 2026.