Las pymes forestales argentinas no cierran los números para competir
Mercedes Omeñuka analizó los principales desafíos de costos, márgenes y operación que enfrentan las pequeñas y medianas empresas del sector forestal en la Argentina actual.
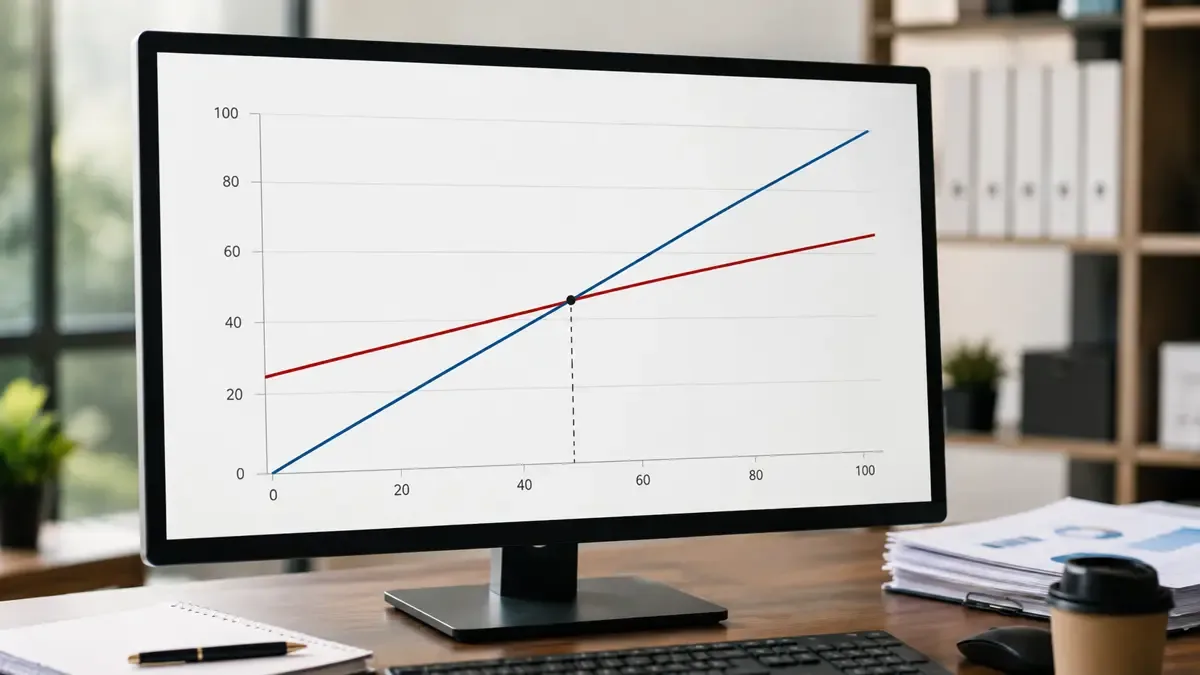
Las pymes forestales argentinas enfrentan serios problemas para alcanzar el punto de equilibrio operativo. Los altos costos de insumos, energía y logística, sumados a una presión competitiva de importaciones y mercados externos, hacen que muchos emprendimientos no logren cubrir sus gastos fijos ni generar caja suficiente.
Según la declaración recogida en la nota original, la presidenta de la Federación de Asociaciones Forestales Argentinas señaló que “las pymes forestales no llegan con los números para competir”. Esta afirmación resume la situación de un sector clave para varias economías regionales del norte y el litoral argentino, donde la actividad genera empleo directo e indirecto pero sufre constantes tensiones de margen.
Los principales puntos críticos identificados son el aumento de los costos variables (combustibles, repuestos y mano de obra calificada) y la dificultad para trasladar esos incrementos al precio de venta final. En un contexto de tipo de cambio volátil y competencia de productos extranjeros con menores costos de producción, muchas pymes terminan trabajando con márgenes negativos o muy ajustados.
Desde el punto de vista de la gestión, el problema se agrava cuando no se separa claramente la caja de la rentabilidad. Una pyme puede tener ventas crecientes y, sin embargo, no contar con efectivo suficiente para pagar proveedores o reinvertir. La nota subraya que este desfasaje entre ingresos y egresos es común en el sector forestal, donde los ciclos de producción son largos y los cobros suelen demorarse.
Para abordar esta realidad, es útil revisar la guía de punto de equilibrio y la herramienta de gestión de caja publicadas previamente en este medio. Ambas ofrecen checklists concretos para calcular umbrales de rentabilidad y proyectar flujos de efectivo sin suponer garantías de resultados.
En la práctica, las empresas del sector que logran sostenerse suelen implementar controles mensuales de costos por producto (troza, aserrado, pellets, etc.) y negocian plazos de pago más alineados con sus ciclos de producción. Sin embargo, estos ajustes no eliminan los límites estructurales del sector: falta de financiamiento a tasas accesibles y alta exposición a variables macroeconómicas.
Cualquier cálculo de margen debe declarar sus supuestos: tipo de cambio, precio de la energía eléctrica y costos logísticos vigentes al momento de la medición. Un ejemplo hipotético construido (no dato de mercado) sería una planta de pellets que necesita vender al menos 450 toneladas mensuales para cubrir sus costos fijos de 8 millones de pesos; si el precio de venta cae por sobreoferta, el punto de equilibrio se vuelve inalcanzable rápidamente.
La situación descripta no promete soluciones mágicas ni resultados garantizados. Refleja una problemática operativa concreta que requiere decisiones diarias de control de costos, revisión de procesos y ajuste permanente de precios. El primer paso accionable es calcular el punto de equilibrio real de la empresa con los números actualizados del último trimestre y medir mensualmente la variación del margen bruto por línea de producto. Solo con ese indicador a la vista se puede decidir si es viable continuar, pivotear o reestructurar la operación.