Margen de contribución: la métrica que define si tu pyme cubre costos fijos
Entendé qué es el margen de contribución, cómo se calcula de forma precisa y por qué es clave para tomar decisiones de precios, volúmenes y rentabilidad en una pyme argentina.
El margen de contribución es uno de los indicadores más útiles para una pyme que quiere entender realmente cómo impacta cada venta en su capacidad de cubrir los gastos fijos y generar ganancia. A diferencia del margen bruto tradicional, este enfoque separa claramente los costos que varían con el nivel de actividad de aquellos que se mantienen constantes.
En la práctica, el margen de contribución se define como la diferencia entre el precio de venta de un producto o servicio y sus costos variables directos. Ese monto restante es lo que realmente “contribuye” a pagar los costos fijos de la empresa y, una vez cubiertos, a generar utilidad.
Cómo calcular el margen de contribución unitario
La fórmula básica es sencilla pero exige precisión en la identificación de cada componente:
Margen de contribución unitario = Precio de venta unitario − Costos variables unitarios
Los costos variables unitarios incluyen todos aquellos gastos que aumentan o disminuyen directamente con cada unidad vendida. En una pyme industrial típica esto abarca materia prima, mano de obra directa variable, packaging, comisiones de venta y fletes si se facturan por unidad. En un servicio, pueden ser los insumos específicos por cliente o las plataformas digitales que se pagan por uso.
Para expresarlo en porcentaje, se utiliza:
Margen de contribución (%) = (Margen de contribución unitario / Precio de venta unitario) × 100
Este porcentaje permite comparar rápidamente diferentes productos, canales o clientes y tomar decisiones basadas en datos concretos.
Margen de contribución total y punto de equilibrio
Cuando se multiplica el margen unitario por la cantidad de unidades vendidas se obtiene el margen de contribución total. Este valor es el que realmente está disponible para cubrir los costos fijos del negocio.
Una vez que se conoce el monto de costos fijos mensuales (alquiler, sueldos fijos, seguros, servicios básicos, depreciaciones, etc.), es posible calcular el punto de equilibrio en unidades:
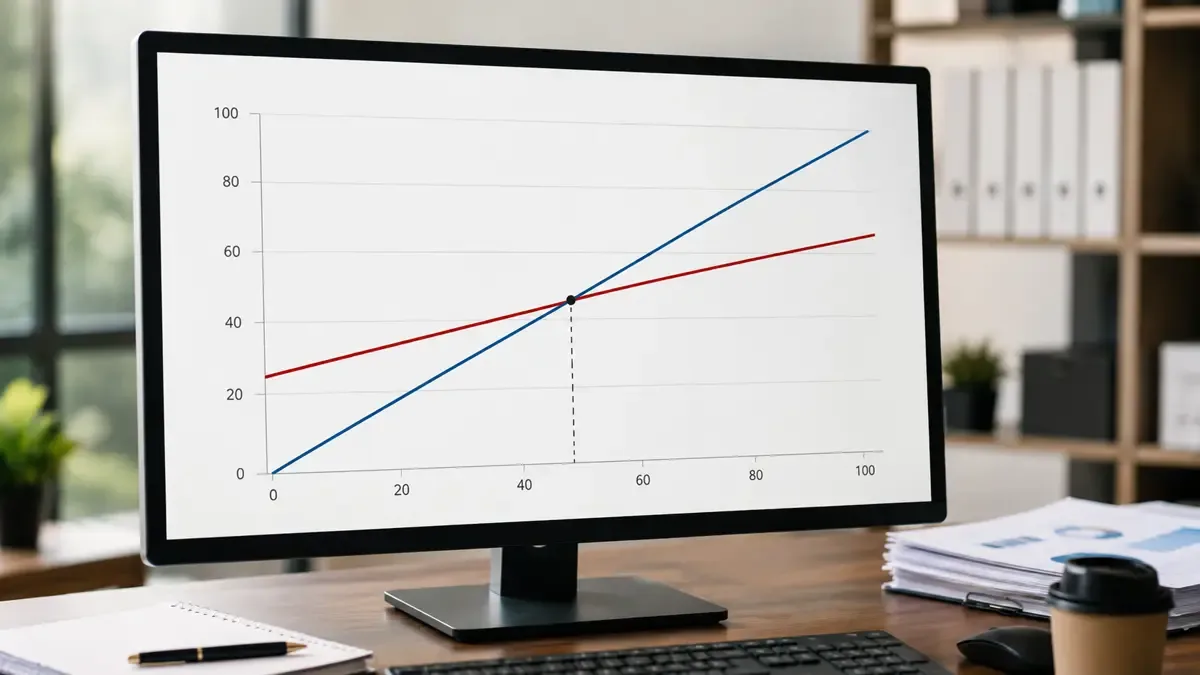
Punto de equilibrio (unidades) = Costos fijos totales / Margen de contribución unitario
O en pesos de facturación:
Punto de equilibrio ($) = Costos fijos totales / Margen de contribución (%)
Estas fórmulas son herramientas de gestión permanentes. Su valor radica en que permiten simular escenarios: qué pasa si subo el precio 8 %, si consigo bajar un insumo un 12 % o si incorporo un nuevo producto con menor margen pero mayor rotación.
Diferencias clave entre margen de contribución, margen bruto y margen neto
Es común confundir estos tres conceptos. El margen bruto suele restar solo el costo de ventas (que puede incluir componentes fijos de fabricación). El margen neto, en cambio, ya deduce todos los gastos, incluidos los financieros e impositivos. El margen de contribución se ubica en un nivel intermedio pero mucho más operativo: solo separa lo variable de lo fijo, lo que lo hace ideal para decisiones de corto plazo.
En la realidad argentina, donde los costos fijos en pesos suelen ajustarse mensualmente por inflación o devaluación, mantener actualizado el cálculo del margen de contribución permite reaccionar más rápido que esperar el resultado final del ejercicio.
Cómo usar el margen de contribución en la práctica de una pyme
-
Fijación de precios: Si conocés tu margen de contribución deseado, podés trabajar hacia atrás para definir el precio mínimo aceptable.
-
Análisis de mix de productos: Productos con mayor margen de contribución por peso o por hora de capacidad utilizada deben priorizarse cuando hay restricciones de producción o de capital de trabajo.
-
Decisiones de tercerización: Comparar el costo variable de producir internamente versus comprar afuera se vuelve directo cuando se mira solo el margen de contribución.
-
Evaluación de descuentos: Un descuento del 10 % sobre el precio reduce el margen de contribución en una proporción mucho mayor. Saber exactamente cuánto permite evitar descuentos que destruyen caja.
Ejemplo hipotético de aplicación
Supongamos una pyme que fabrica envases plásticos. El precio de venta de una unidad es $1.250, el costo variable total por unidad asciende a $780. Su margen de contribución unitario es entonces $470 (37,6 %). Los costos fijos mensuales rondan los $1.880.000. Para cubrirlos necesitará vender al menos 4.000 unidades por mes. Cada unidad adicional por encima de ese umbral contribuye $470 a la utilidad antes de impuestos.
Este cálculo permite al dueño evaluar si aceptar un pedido grande con descuento del 12 % sigue siendo conveniente o si es mejor rechazar y preservar margen.
Mantener este indicador actualizado mes a mes, separando claramente caja de rentabilidad, ayuda a las pymes argentinas a navegar entornos de alta volatilidad sin perder de vista la salud operativa del negocio.
Para profundizar en cómo relacionar este concepto con el control de caja, podés consultar nuestra guía sobre gestión de caja y el artículo sobre punto de equilibrio.