El RIMI y una oportunidad para pymes: máquina nueva, menos impuestos
El Régimen de Incentivo a la Inversión en Máquinas permite a las pymes argentinas reducir la carga impositiva al incorporar equipamiento nuevo. Analizamos las condiciones y cómo impacta en la caja y los costos operativos.
El Régimen de Incentivo a la Inversión en Máquinas (RIMI) representa una herramienta concreta para las pymes que necesitan renovar su equipamiento productivo. Al adquirir maquinaria nueva, las empresas pueden acceder a beneficios fiscales que mejoran la caja y reducen la presión impositiva en el mediano plazo.
Según la normativa vigente en 2026, el régimen permite computar un crédito fiscal equivalente a un porcentaje del valor de la inversión en bienes de capital. Este crédito se aplica contra el pago de impuestos como el IVA o Ganancias, lo que se traduce en menor salida de efectivo en los próximos ejercicios.
Para una pyme que enfrenta altos costos de mantenimiento de equipos obsoletos, incorporar una máquina nueva bajo este régimen puede significar una mejora directa en el margen operativo. El ahorro impositivo ayuda a compensar parte de la inversión inicial y acelera el recupero del desembolso.
Es importante distinguir este beneficio de otras deducciones generales. El RIMI no es una exención automática ni un subsidio; requiere cumplir requisitos específicos de inscripción, origen de la maquinaria y plazos de afectación al proceso productivo. Toda pyme interesada debe verificar los detalles actualizados en los canales oficiales de la AFIP antes de avanzar.
Desde el punto de vista de la gestión de caja, el beneficio se materializa en menores pagos de impuestos en los períodos siguientes a la incorporación del bien. Esto libera recursos que pueden destinarse a capital de trabajo, stock o cancelación de obligaciones con proveedores.
Sin embargo, el impacto real depende del nivel de actividad de la empresa y de su capacidad de generar impuesto a debitar. Una pyme con ventas estables y estructura de costos controlada podrá aprovechar mejor el crédito fiscal que una que opera con márgenes muy ajustados o facturación irregular.
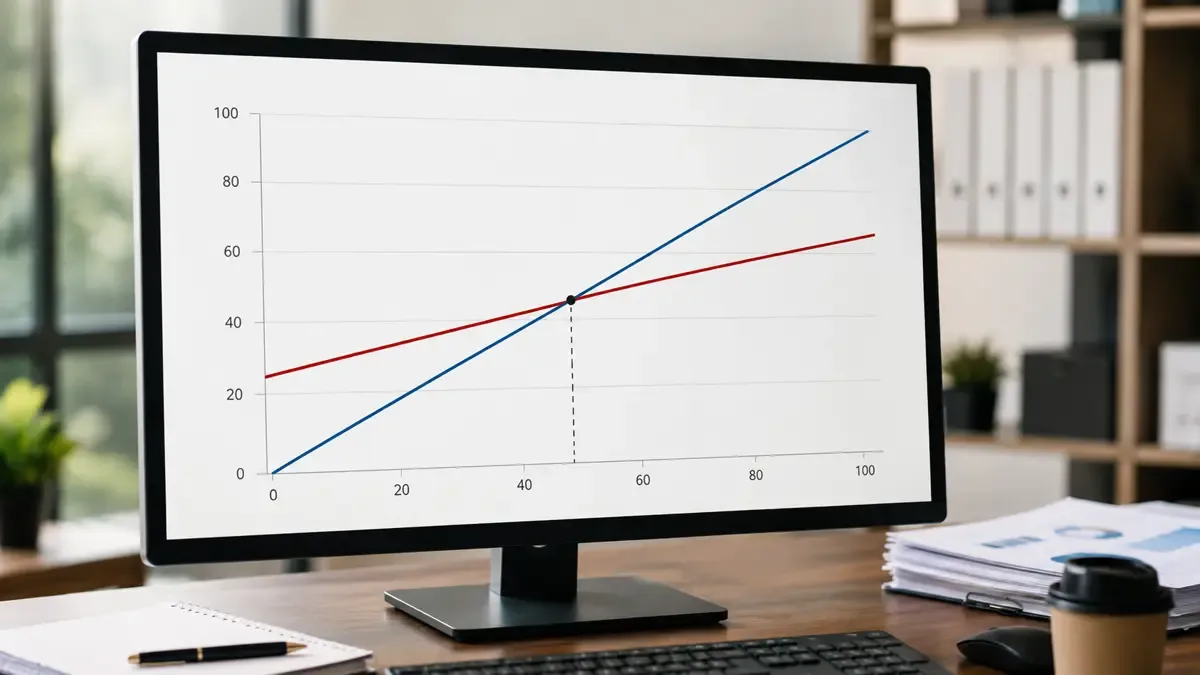
La lectura práctica para dueños de pymes es clara: antes de decidir una inversión en equipamiento, conviene modelar el escenario con y sin el régimen. Comparar el flujo de caja proyectado permite determinar si el beneficio fiscal compensa la inmovilización de fondos y si el nuevo equipo realmente mejora la productividad.
En un contexto donde los costos fijos y la presión tributaria siguen siendo desafíos centrales, instrumentos como el RIMI pueden ser un factor de decisión a la hora de evaluar reemplazos de maquinaria. No se trata de una solución mágica, pero sí de un elemento que debe incorporarse al análisis de punto de equilibrio y recupero de la inversión.
Las pymes que estén considerando compras de bienes de capital en los próximos meses deberían incluir este régimen en su evaluación. Consultar la información oficial actualizada y realizar los cálculos con sus propios números sigue siendo el mejor camino para tomar una decisión informada.