Desaprobación al Gobierno: 70% de insatisfacción con la economía en pymes
La percepción negativa sobre la gestión económica alcanza niveles altos según encuestas recientes. Analizamos las consecuencias operativas para dueños de pymes argentinas en costos, caja y decisiones diarias.
La insatisfacción con el manejo de la economía llegó al 70% según mediciones de agosto de 2026. Este dato refleja la brecha entre expectativas y realidad operativa que enfrentan las pymes argentinas en su día a día.
Para un dueño de pyme, esta percepción no es solo un número: se traduce en decisiones concretas sobre cobros, pagos a proveedores, control de costos y planificación de caja. Cuando la mayoría de los gestores ve la economía de forma negativa, se postergan inversiones, se ajustan márgenes y se prioriza la supervivencia operativa por sobre el crecimiento.
El contexto de alta inflación, variabilidad cambiaria y presión sobre los costos variables sigue afectando la operación. Las pymes deben separar claramente la caja (flujo de dinero disponible) de la rentabilidad contable. Un margen bruto saludable no garantiza tener fondos para pagar salarios o impuestos si los cobros se demoran.
En la práctica, esto obliga a revisar procesos de cobro y pago. Muchas empresas argentinas trabajan con plazos extendidos que complican el ciclo de conversión de efectivo. Revisar las condiciones de venta y negociar con clientes y proveedores se vuelve prioritario.
Desde el punto de vista de management, el desafío es mantener equipos motivados en un escenario de incertidumbre. Los líderes deben comunicar con claridad las medidas que se toman para proteger la liquidez sin generar alarma innecesaria.
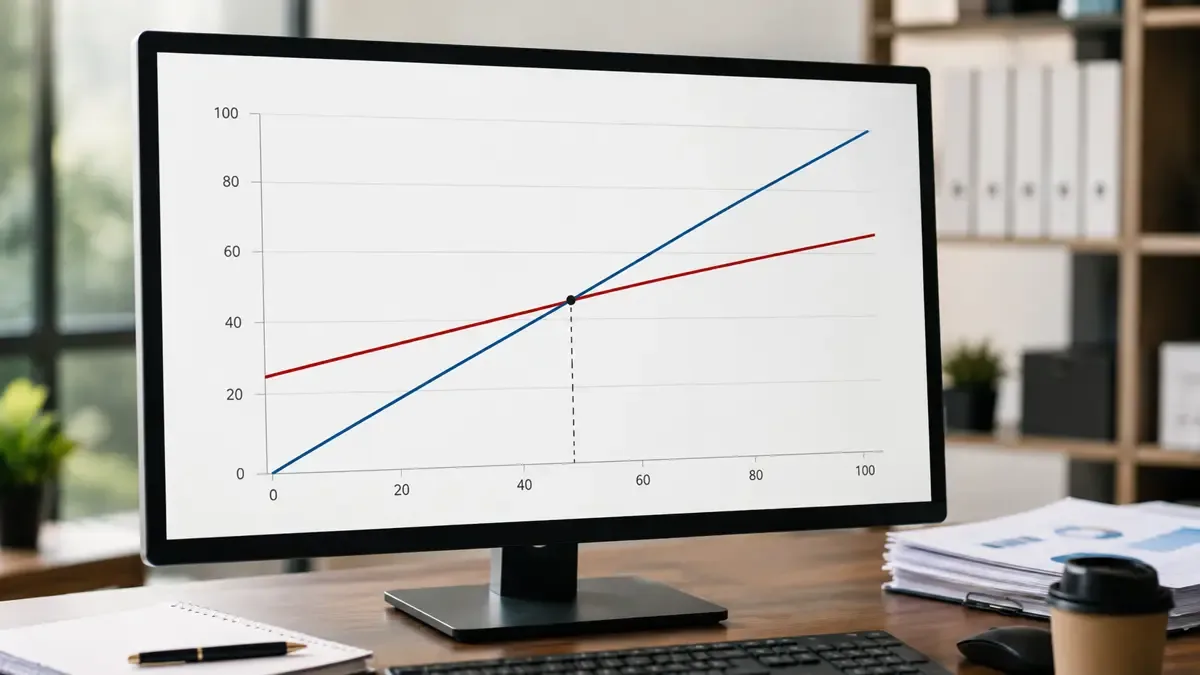
Una herramienta concreta es el seguimiento semanal del punto de equilibrio. Conocer exactamente cuántas ventas se necesitan para cubrir costos fijos ayuda a tomar decisiones rápidas sobre descuentos, promociones o ajustes de precios. Para profundizar en esta métrica, consultá nuestra guía sobre punto de equilibrio.
También es clave distinguir margen de recargo. El primero mide la diferencia entre precio de venta y costo variable expresada en porcentaje sobre la venta; el segundo se calcula sobre el costo. Confundirlos lleva a fijar precios que no cubren los gastos fijos reales.
En pymes del sector comercial o de servicios, el aumento de costos logísticos y energéticos impacta directamente en la estructura de costos. Revisar contratos de servicios y buscar alternativas locales puede generar mejoras rápidas en la caja.
El primer paso accionable es calcular el flujo de caja proyectado de los próximos 30 y 60 días. Tomá los cobros esperados, restá los pagos comprometidos y compará con el saldo actual. Si el resultado es negativo, identificá qué gastos se pueden postergar o qué cobros se pueden adelantar.
Medí el éxito de esta acción por la variación en días de caja disponible: si lográs aumentar los días de operación cubiertos sin financiamiento externo, la medida está funcionando. Repetí el ejercicio cada quince días para ajustar en tiempo real.